Domain buchhaltung-info.de kaufen?
Wir ziehen mit dem Projekt
buchhaltung-info.de um.
Sind Sie am Kauf der Domain
buchhaltung-info.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchhaltung-info.de kaufen?
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **


Ähnliche Suchbegriffe für Typische
Top-Angebote
Produkte zum Begriff Typische:
-
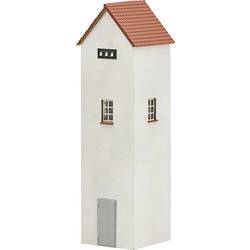
Busch 1366 H0 Trafohaus - Bausatz für eine typische TrafostationBausatz für eine typische Trafostation, wie sie bis in die 1980er Jahre zur Stromversorgung umliegender Gebäude diente. Hellbeige verputzter Turm mit Satteldach in Ziegeloptik, Sprossenfenstern auf allen vier Seiten und jeweils 3 Isolatoren an den Giebelseiten.23,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Geschirrtuch PAD "SPIRIT", blau (bavaria), 1, Baumwolle, Geschirrtücher, Geschirrtuch, Angesagter Denim-Look, markante PAD-typische StickereiPure Good Vibes – das Geschirrtuch SPIRIT mit angesagtem Denim-Look, markanter Stickerei und hochwertiger OEKO-TEX®-zertifizierter Baumwolle bringt modernes Design, unverwechselbaren PAD-Charakter und pure Good Vibes in deine Küche – perfekt...25,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind drei typische gesetzliche Grundlagen der Buchführung?
Drei typische gesetzliche Grundlagen der Buchführung sind das Handelsgesetzbuch (HGB), die Abgabenordnung (AO) und das Einkommensteuergesetz (EStG). Das HGB regelt die Buchführungspflicht für Kaufleute und legt die Grundsätze ordnungsmäßiger Buchführung (GoB) fest. Die AO enthält Vorschriften zur Aufbewahrung von Geschäftsunterlagen und zur Prüfung der Buchführung durch das Finanzamt. Das EStG regelt die steuerrechtlichen Anforderungen an die Buchführung und die Erstellung von Jahresabschlüssen. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
-
Was sind typische Beispiele für Bilanzpositionen in einem Jahresabschluss?
Typische Beispiele für Bilanzpositionen sind Anlagevermögen wie Gebäude und Maschinen, Umlaufvermögen wie Vorräte und Forderungen sowie Eigenkapital und Fremdkapital wie Eigenkapital und Darlehen. Diese Positionen geben Auskunft über die finanzielle Situation und die Vermögenswerte eines Unternehmens zum Bilanzstichtag. Sie werden in der Bilanz nach dem Prinzip der Bilanzgleichung (Aktiva = Passiva) dargestellt. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **

Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
Was sind typische Unregelmäßigkeiten in der Buchführung eines Unternehmens?
Typische Unregelmäßigkeiten in der Buchführung eines Unternehmens sind zum Beispiel fehlerhafte Verbuchungen von Einnahmen oder Ausgaben, nicht korrekt dokumentierte Geschäftsvorfälle und Manipulationen von Buchungen, um die finanzielle Situation des Unternehmens zu verschleiern. Diese Unregelmäßigkeiten können zu falschen Bilanzen und Gewinn- und Verlustrechnungen führen und haben oft rechtliche Konsequenzen für das Unternehmen und seine Verantwortlichen. Daher ist es wichtig, eine ordnungsgemäße Buchführung zu gewährleisten und regelmäßige Kontrollen durchzuführen, um solche Unregelmäßigkeiten frühzeitig zu erkennen und zu korrigieren. **
Top-Angebote
Produkte zum Begriff Typische:
-
Busch 1366 H0 Trafohaus - Bausatz für eine typische TrafostationBausatz für eine typische Trafostation, wie sie bis in die 1980er Jahre zur Stromversorgung umliegender Gebäude diente. Hellbeige verputzter Turm mit Satteldach in Ziegeloptik, Sprossenfenstern auf allen vier Seiten und jeweils 3 Isolatoren an den Giebelseiten.23,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Geschirrtuch PAD "SPIRIT", blau (bavaria), 1, Baumwolle, Geschirrtücher, Geschirrtuch, Angesagter Denim-Look, markante PAD-typische StickereiPure Good Vibes – das Geschirrtuch SPIRIT mit angesagtem Denim-Look, markanter Stickerei und hochwertiger OEKO-TEX®-zertifizierter Baumwolle bringt modernes Design, unverwechselbaren PAD-Charakter und pure Good Vibes in deine Küche – perfekt...25,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung?
Was ist der Unterschied zwischen Finanzbuchhaltung und Kostenrechnung? Die Finanzbuchhaltung konzentriert sich hauptsächlich auf die Erfassung und Dokumentation aller finanziellen Transaktionen eines Unternehmens, um die finanzielle Lage und die Gewinne oder Verluste zu ermitteln. Die Kostenrechnung hingegen befasst sich mit der Analyse und Zuordnung der Kosten für die Herstellung von Produkten oder die Erbringung von Dienstleistungen. Während die Finanzbuchhaltung externe Interessengruppen wie Investoren und Gläubiger informiert, dient die Kostenrechnung internen Entscheidungsträgern wie dem Management zur Planung, Kontrolle und Optimierung der Kostenstrukturen. Zusammenfassend kann man sagen, dass die Finanzbuchhaltung die finanzielle Performance eines Unternehmens darstellt, während die Kostenrechnung sich auf die Kostenanalyse und -steuerung konzentriert. **
-
Was sind drei typische gesetzliche Grundlagen der Buchführung?
Drei typische gesetzliche Grundlagen der Buchführung sind das Handelsgesetzbuch (HGB), die Abgabenordnung (AO) und das Einkommensteuergesetz (EStG). Das HGB regelt die Buchführungspflicht für Kaufleute und legt die Grundsätze ordnungsmäßiger Buchführung (GoB) fest. Die AO enthält Vorschriften zur Aufbewahrung von Geschäftsunterlagen und zur Prüfung der Buchführung durch das Finanzamt. Das EStG regelt die steuerrechtlichen Anforderungen an die Buchführung und die Erstellung von Jahresabschlüssen. **
-
Was ist der Zusammenhang zwischen Buchführung und Jahresabschluss?
Die Buchführung ist ein Teil des Rechnungswesens und umfasst die systematische Erfassung und Dokumentation aller Geschäftsvorfälle eines Unternehmens. Der Jahresabschluss hingegen ist eine Zusammenfassung der finanziellen Situation und der Geschäftsergebnisse eines Unternehmens am Ende eines Geschäftsjahres. Die Buchführung liefert die Grundlage für die Erstellung des Jahresabschlusses, indem sie die relevanten Daten und Informationen bereitstellt. **
Ähnliche Suchbegriffe für Typische
-
Döring, Ulrich: Buchhaltung und JahresabschlussBuchhaltung und Jahresabschluss , Mit Aufgaben, Lösungen und Klausurtraining , Bremsbacken > Bremsen & Bremsenteile , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20250310, Titel der Reihe: ESVbasics##, Autoren: Döring, Ulrich~Buchholz, Rainer, Auflage: 25017, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 476, Abbildungen: mit 244 Abbildungen, Keyword: Aufgabensammlung; Bachelor; Buchführung; Buchhaltung; Buchungstechnik; IFRS; Jahresabschluss; Multiple Choice-Aufgaben, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Buchhaltung~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 144, Höhe: 24, Gewicht: 610, Produktform: Kartoniert,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schröder, Selden Peter: Buchführung und JahresabschlussBuchführung und Jahresabschluss , Mit Fallbeispielen, Übungsaufgaben und Lösungen , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 20221215, Produktform: Kartoniert, Beilage: kartoniert, Autoren: Schröder, Selden Peter~Krüger, Kathrin, Seitenzahl/Blattzahl: 194, Abbildungen: mit 19 Abbildungen, Keyword: Bilanz; Kontenrahmen; BWL; T; Konto, Fachschema: Makroökonomie~Ökonomik / Makroökonomik~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Thema: Optimieren, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Makroökonomie, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 194, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 220, Breite: 138, Höhe: 16, Gewicht: 318, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 283784322,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschirrtuch PAD "SPIRIT", blau (ski), 1, Baumwolle, Geschirrtücher, Geschirrtuch, Angesagter Denim-Look, markante PAD-typische StickereiPure Good Vibes – das Geschirrtuch SPIRIT mit angesagtem Denim-Look, markanter Stickerei und hochwertiger OEKO-TEX®-zertifizierter Baumwolle bringt modernes Design, unverwechselbaren PAD-Charakter und pure Good Vibes in deine Küche – perfekt...25,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind typische Beispiele für Bilanzpositionen in einem Jahresabschluss?
Typische Beispiele für Bilanzpositionen sind Anlagevermögen wie Gebäude und Maschinen, Umlaufvermögen wie Vorräte und Forderungen sowie Eigenkapital und Fremdkapital wie Eigenkapital und Darlehen. Diese Positionen geben Auskunft über die finanzielle Situation und die Vermögenswerte eines Unternehmens zum Bilanzstichtag. Sie werden in der Bilanz nach dem Prinzip der Bilanzgleichung (Aktiva = Passiva) dargestellt. **
-
Was ist der Unterschied zwischen Wirtschaftsprüfung und Buchhaltung?
Die Wirtschaftsprüfung befasst sich mit der Prüfung und Überprüfung von Finanzinformationen und -berichten eines Unternehmens, um deren Richtigkeit und Zuverlässigkeit sicherzustellen. Sie umfasst auch die Prüfung der Einhaltung von gesetzlichen Vorschriften und Standards. Die Buchhaltung hingegen bezieht sich auf die systematische Erfassung, Organisation und Aufzeichnung von finanziellen Transaktionen eines Unternehmens, um genaue und aktuelle Finanzinformationen bereitzustellen. Während die Buchhaltung die Grundlage für die Wirtschaftsprüfung bildet, ist die Wirtschaftsprüfung ein unabhängiger Prozess, der die Buchhaltung überprüft und validiert. **
-
Ist Rechnungswesen und Buchhaltung furchtbar langweilig?
Das hängt von den persönlichen Vorlieben und Interessen ab. Für manche Menschen mag Rechnungswesen und Buchhaltung langweilig sein, da es sich um eine sehr strukturierte und analytische Tätigkeit handelt. Für andere kann es jedoch spannend sein, da es Einblicke in die finanzielle Situation eines Unternehmens gibt und die Möglichkeit bietet, komplexe Zusammenhänge zu verstehen und zu analysieren. **
-
Was sind typische Unregelmäßigkeiten in der Buchführung eines Unternehmens?
Typische Unregelmäßigkeiten in der Buchführung eines Unternehmens sind zum Beispiel fehlerhafte Verbuchungen von Einnahmen oder Ausgaben, nicht korrekt dokumentierte Geschäftsvorfälle und Manipulationen von Buchungen, um die finanzielle Situation des Unternehmens zu verschleiern. Diese Unregelmäßigkeiten können zu falschen Bilanzen und Gewinn- und Verlustrechnungen führen und haben oft rechtliche Konsequenzen für das Unternehmen und seine Verantwortlichen. Daher ist es wichtig, eine ordnungsgemäße Buchführung zu gewährleisten und regelmäßige Kontrollen durchzuführen, um solche Unregelmäßigkeiten frühzeitig zu erkennen und zu korrigieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.